 企業稅務指南
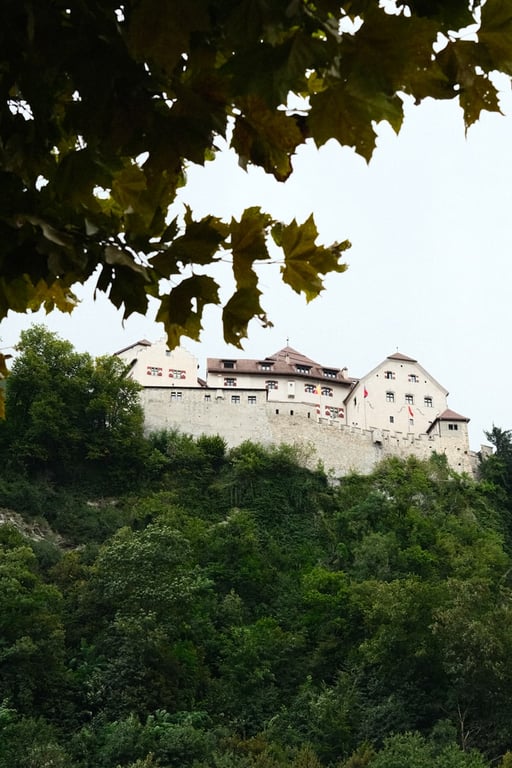
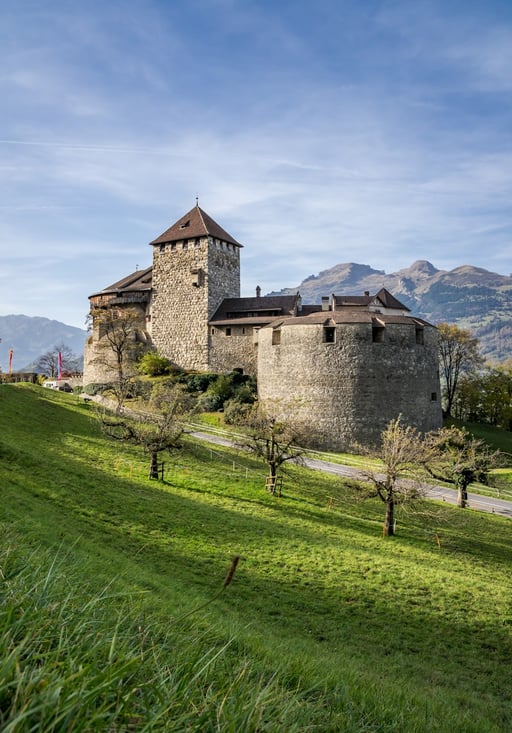
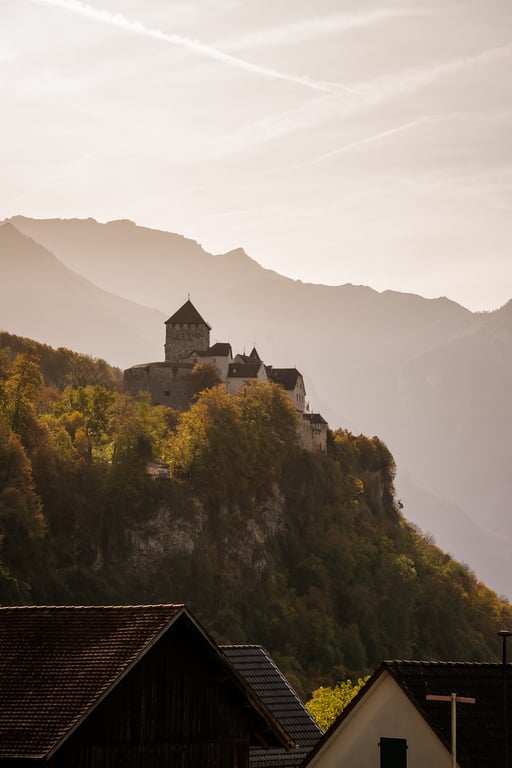
列支敦士登
列支敦士登對企業利潤徵收12.5%的統一企業所得稅(CIT)。所有法人實體須繳納每年1,800瑞士法郎的企業最低稅額(可全額抵免企業所得稅),但若過去三年總資產不超過50萬瑞士法郎則可豁免。出售股票的資本利得一般免稅;不動產資本利得須按最高24%的稅率繳納不動產利潤稅。一般增值稅稅率為8.1%(自2024年1月起),住宿適用3.8%優惠稅率,食品、藥品、報刊和書籍適用2.6%。列支敦士登已通過FL GlobE稅法實施OECD第二支柱全球最低稅,對符合條件的集團適用15%的QDMTT和IIR。對股息、利息或特許權使用費不徵收預扣稅。OECD EATR/EMTR數據不適用於列支敦士登。
· 基準國家/地區
VS比較國家/地區
比較企業稅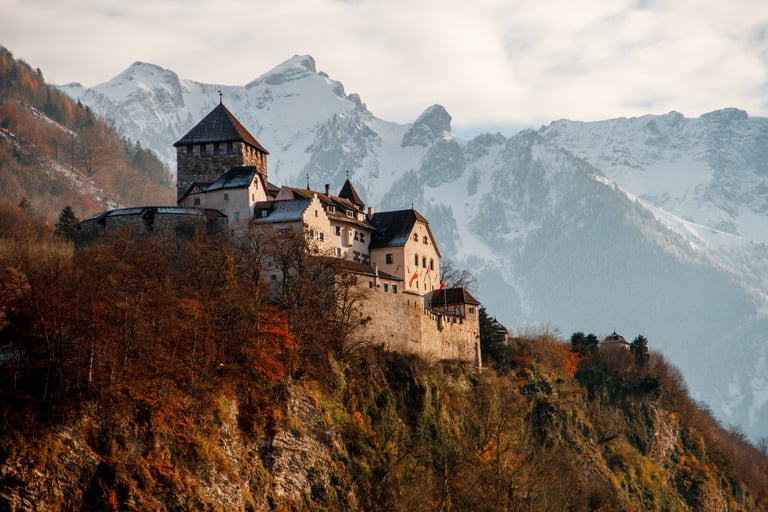

 Argentina - Español
 Chile - Español
 Colombia - Español
 Costa Rica - Español
 España - Español
 Estados Unidos - Español
 Global - Español
 Mexico - Español
 Panama - Español
 Peru - Español
 Union Europea - Español
 Australia - English
 Belgium - English
 Canada - English
 Denmark - English
 Hong Kong SAR - English
 Ireland - English
 Luxembourg - English
 Malaysia - English
 Malta - English
 New Zealand - English
 Norway - English
 Singapore - English
 South Africa - English
 Sweden - English
 Switzerland - English
 The Netherlands - English
 United Arab Emirates - English
 United Kingdom - English
 中国内地 - 简体中文
 泰国 - 简体中文


